Od prejema do hrambe.
Prejeti računi lahko do naročnika pridejo po različnih poteh. Nekateri prispejo kot e-računi, drugi po elektronski pošti, del dokumentacije pa lahko še vedno pride v papirni obliki. Če mora uporabnik vsak dokument po prejemu poiskati, podatke prepisati ter jih nato ponovno vnašati v druge evidence, elektronska oblika sama še ne pomeni digitaliziranega procesa.
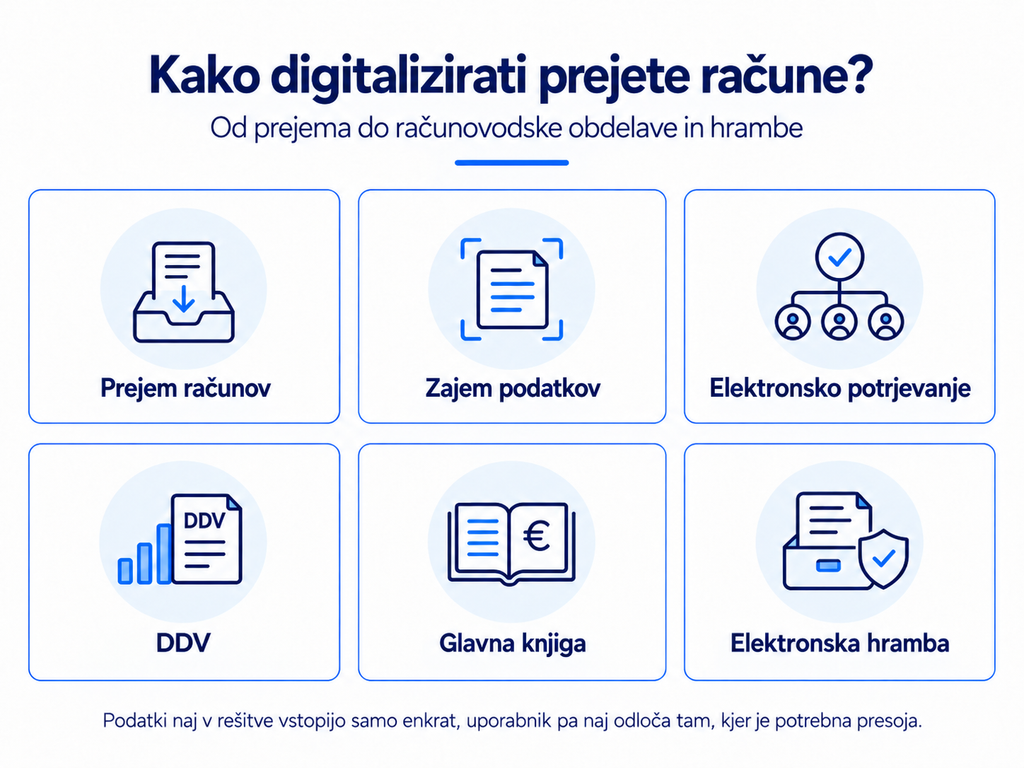
Digitalizacija prejetih računov zajema celotno pot dokumenta, od prejema in evidentiranja do pregleda, potrjevanja, računovodske obdelave in hrambe. Dobro urejen proces uporabniku odvzame predvsem ponavljajoče se administrativne korake ter ohrani podatke povezane skozi nadaljnjo obdelavo.
Pomen takšnega načina dela bo še večji z nadaljnjim širjenjem e-računov. Proračunski uporabniki jih obvezno uporabljajo že od leta 2015, od 1. januarja 2028 pa bo po Zakonu o izmenjavi elektronskih računov in drugih elektronskih dokumentov obvezna izmenjava e-računov veljala tudi med poslovnimi subjekti v Sloveniji in fizičnimi osebami, ki opravljajo dejavnost. Pri poslovanju med poslovnimi subjekti papirni račun oziroma PDF sam po sebi takrat ne bo več zadoščal.
Prejem računov na enem mestu
Prvi vir nepotrebnega dela se lahko pojavi že ob prihodu dokumenta. Če računi prihajajo po elektronski pošti, prek bančnih poti, spletnih portalov ali v drugih oblikah, jih mora uporabnik pred nadaljnjo obdelavo najprej zbrati in evidentirati.
Programske rešitve lahko ta korak precej poenostavijo, kadar omogočajo sprejem dokumentov iz različnih vhodnih poti in jih združijo v skupni evidenci. Uporabnik tako na enem mestu vidi prejete račune in podatke, ki jih potrebuje za nadaljnje delo. Pri e-računih lahko rešitve dokument prevzamejo tudi neposredno iz elektronskih poti, na primer iz elektronske ali bančne pošte oziroma sistema Uprave Republike Slovenije za javna plačila.
Pri tem je pomembna razlika med elektronskim dokumentom in pravim e-računom. E-račun je strukturiran elektronski dokument v obliki XML, zato lahko informacijske rešitve njegove podatke samodejno preberejo in obdelajo. Datoteka PDF sama po sebi ne predstavlja e-računa. Dokumenti v obliki PDF in skenirani dokumenti zahtevajo dodatno prepoznavo podatkov, strukturiran e-račun pa omogoča njihovo neposredno strojno obdelavo.
Podatki naj v rešitve vstopijo samo enkrat
Veliko časa pri obdelavi prejetih računov vzame prepisovanje podatkov. Številka in datum računa, dobavitelj, znesek, rok plačila, sklic in drugi podatki se lahko skozi proces pojavijo na več mestih.
Pri e-računu lahko programske rešitve podatke prevzamejo neposredno iz dokumenta. Uporabniku jih zato ni treba ponovno prepisovati, kar zmanjša količino rutinskega dela in možnost napak pri vnosu. Med pričakovanimi učinki širše uporabe e-računov Ministrstvo za finance prav tako navaja manj napak pri prepisovanju, prihranek časa in bolj avtomatizirane postopke.
Dodatno avtomatizacijo omogočajo povezave z drugimi evidencami. Programske rešitve lahko na primer podatke samodejno primerjajo z naročilnicami ali pogodbami, pri nabavi blaga pa tudi s prevzemnicami iz skladišča. Na podlagi naročilnice lahko vnaprej izpolnijo podatke za vnos računa, ga razporedijo po stroškovnih mestih in nosilcih ter predlagajo kontiranje. Uporabnik se lahko tako bolj posveti morebitnim odstopanjem in manj rutinskemu preverjanju.
Račun naj ima jasno elektronsko pot
Pri obdelavi računa pogosto sodeluje več oseb. Nekdo dokument prejme, druga oseba preveri njegovo vsebino, odgovorna oseba ga potrdi, računovodstvo pa nato nadaljuje z obdelavo. Če uporabniki račun med seboj pošiljajo po elektronski pošti ali v papirni obliki, lahko hitro izgubijo pregled nad tem, kje se dokument trenutno nahaja.
Elektronski proces omogoča, da račun po evidentiranju potuje po vnaprej določenih korakih. Odgovorna oseba lahko dokument pregleda, potrdi ali zavrne, drugi sodelujoči pa imajo na voljo informacijo o trenutnem statusu. Uporabniku zato ni treba posebej ugotavljati, kdo dokument še obravnava. Kadar je potrjevanje mogoče prek spleta, odgovorna oseba račun obravnava tudi takrat, ko ni v pisarni, zato se obdelava zaradi odsotnosti ne ustavi.
Takšen način dela izboljša tudi sledljivost. Rešitve lahko ohranijo podatke o posameznih korakih in osebah, ki so jih izvedle, zato naročnik lažje spremlja celoten potek obdelave. Elektronsko pregledovanje in potrjevanje prejetih dokumentov lahko hkrati zmanjša potrebo po tiskanju ter fizičnem prenašanju računov.
Povezane rešitve zmanjšajo podvajanje dela
Digitalizacija se ne konča, ko uporabnik račun evidentira ali potrdi. Podatke iz prejetega računa potrebujejo tudi nadaljnji računovodski in finančni postopki.
Če programske rešitve med seboj niso povezane, mora uporabnik podatke izvažati, ponovno uvažati ali jih ročno vnesti v drugo evidenco. Pri povezanih rešitvah lahko podatki po zaključku posameznega koraka nadaljujejo v naslednjega brez ponovnega vnosa. Tako lahko uporabnik iz prejetega računa pripravi podatke za plačilo, jih prenese v računovodstvo ali uporabi pri drugih povezanih evidencah.
Pri prejetih računih ima pomembno vlogo tudi povezava z DDV evidencami. Od 1. julija 2025 morajo DDV zavezanci Finančni upravi predložiti evidenco obračunanega DDV in evidenco odbitka DDV (KIR in KPR). Če programske rešitve evidenci pripravijo neposredno iz že evidentiranih podatkov in omogočajo njuno elektronsko oddajo, uporabniku istih informacij ni treba ponovno pripravljati za davčno poročanje.
Povezava med prejetimi računi in glavno knjigo prav tako omogoča, da podatki nadaljujejo svojo pot brez dodatnega prepisovanja. Pri tem naročnik ohrani povezavo med izvirnim dokumentom, računovodsko evidenco in nadaljnjimi postopki.
Hramba naj ostane del procesa
Po zaključeni obdelavi mora uporabnik račun pozneje tudi hitro najti. Če dokument po obdelavi konča v ločeni mapi ali nepovezanem sistemu, mora uporabnik pri poznejšem preverjanju ponovno iskati povezavo med računovodsko evidenco in izvirnim dokumentom.
Programske rešitve lahko dokument hranijo skupaj z njegovo evidenco in prilogami. Uporabnik lahko zato iz podatkov o prejetem računu neposredno odpre pripadajoči dokument ter pregleda informacije, ki jih potrebuje. Takšna povezava je uporabna pri vsakodnevnem delu, poznejšem preverjanju in nadzoru dokumentacije. Rešitve za evidenco prejetih računov lahko podpirajo tudi elektronsko hrambo računov ter ohranjajo podatke, ki zagotavljajo pristnost izvora in celovitost vsebine.
Prejete račune lahko naročnik hrani neposredno v programskih rešitvah, če te omogočajo njihovo ustrezno elektronsko hrambo ter skozi celotno obdobje hrambe zagotavljajo pristnost izvora, celovitost vsebine in čitljivost računa. Za samo hrambo računov zato ni potreben dodaten ločen dokumentni sistem. Dokument ostane povezan z računovodsko evidenco in je uporabniku dostopen tam, kjer ga pri delu tudi potrebuje.
Ročno delo naj ostane tam, kjer je potrebna presoja
Digitalizacija ne pomeni, da mora programska rešitev samodejno odločati o vsakem koraku. Pri prejetih računih se pojavljajo odstopanja, posebne zahteve, nepopolni podatki in primeri, pri katerih mora uporabnik presoditi, kako naj nadaljuje.
Največ koristi prinese proces, pri katerem rešitve prevzamejo ponavljajoče se naloge. Sem sodijo prevzem in prenos podatkov, povezovanje dokumentov z evidencami, usmerjanje računa skozi posamezne korake ter priprava podatkov za nadaljnjo obdelavo. Uporabnik tako več časa nameni vsebinski kontroli, izjemam in odločitvam, kjer njegovo znanje dejansko ustvarja vrednost.
Naročnik lahko prostor za digitalizacijo dobro oceni že na primeru enega prejetega računa. Spremlja naj njegovo pot od prihoda do zaključka obdelave in poišče korake, kjer uporabnik podatke ponovno vnaša, dokument išče, ga ročno posreduje ali prenaša informacije med različnimi rešitvami. Prav ti koraki praviloma ponujajo največ možnosti za zmanjšanje administrativnega dela.
Pogosta vprašanja
Digitalizacija zajema celotno pot prejetega računa od prejema in evidentiranja do pregleda, potrjevanja, računovodske obdelave in hrambe. Cilj je predvsem zmanjšati ponavljajoče se ročne korake ter ohraniti podatke povezane skozi celoten proces.
PDF je elektronski dokument, vendar nima strukturiranih podatkov, ki bi jih informacijske rešitve lahko neposredno strojno obdelale. Strukturiran e-račun vsebuje podatke v predpisani elektronski obliki, zato omogoča višjo stopnjo avtomatizacije. Nova ureditev izmenjave e-računov od leta 2028 temelji prav na strukturiranih elektronskih dokumentih.
Od 1. januarja 2028 bo pri poslovanju med poslovnimi subjekti v Sloveniji obvezna izmenjava e-računov. Obveznost bo veljala tudi za fizične osebe, ki opravljajo dejavnost.
Največ časa lahko prihrani tam, kjer uporabniku ni treba ponovno vnašati že prejetih podatkov. Podatki iz računa lahko po evidentiranju nadaljujejo v postopke potrjevanja, plačila, davčne evidence in računovodstvo brez ponovnega prepisovanja.
Ne nujno. Če programske rešitve omogočajo ustrezno elektronsko hrambo ter skozi obdobje hrambe zagotavljajo pristnost izvora, celovitost vsebine in čitljivost računa, lahko dokument ostane povezan neposredno z njegovo računovodsko evidenco. ZDDV-1 zahteva prav zagotavljanje teh lastnosti skozi obdobje hrambe.
Dober začetek je spremljanje poti enega računa od prejema do zaključka obdelave. Posebej je vredno pogledati, kje uporabniki ponovno vnašajo podatke, iščejo dokumente ali informacije ročno prenašajo med različnimi rešitvami.
Želite več informacij? Pišite nam na: info@grad.si.
Naši strokovnjaki vam bodo z veseljem prisluhnili in korektno svetovali.