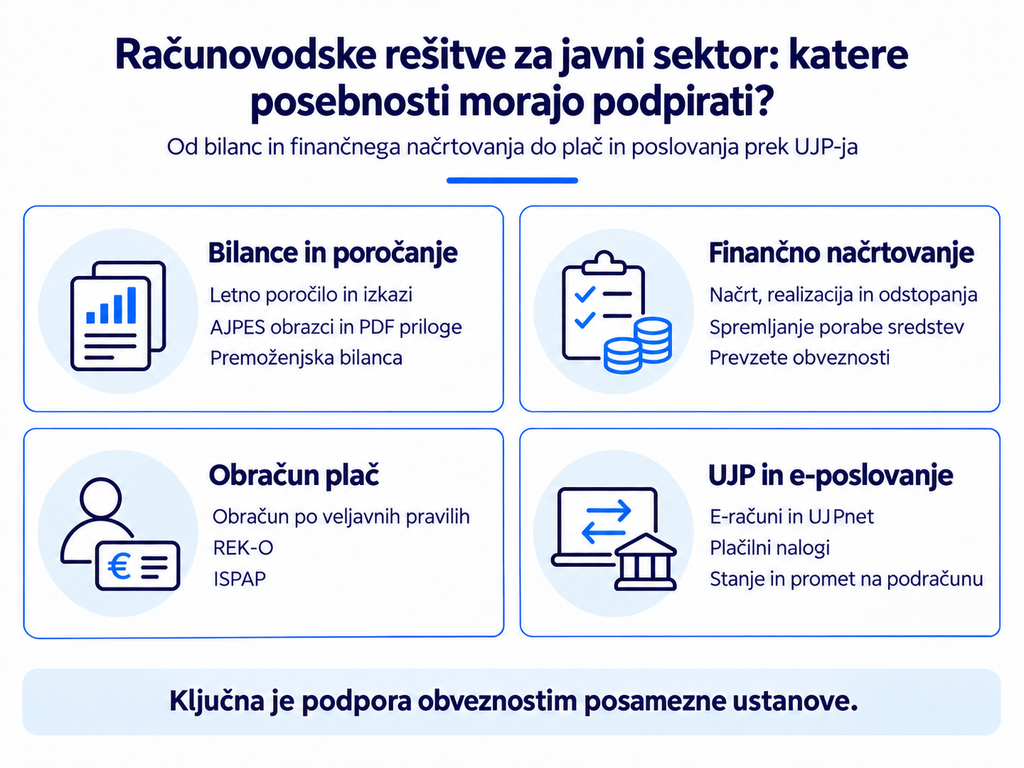
Štiri področja, različne zahteve.
Pri računovodstvu javnega sektorja je veliko odvisno od tega, za kakšno ustanovo gre. Občine sodijo med neposredne proračunske uporabnike, javni zavodi pa praviloma med posredne. Razlike med uporabniki vplivajo tudi na pripravo finančnih načrtov in poročil, zato je pomembno, da računovodske rešitve za javni sektor ustrezajo zahtevam posamezne ustanove.
Posebno pozornost si zaslužita priprava bilanc in spremljanje porabe sredstev. Svoje zahteve prinašata tudi obračun plač ter elektronsko poslovanje prek Uprave Republike Slovenije za javna plačila (UJP). Pri presoji programskih rešitev je koristno razumeti, kaj posamezna obveznost pomeni pri vsakodnevnem delu in katere podatke je treba zanjo zagotoviti.
Priprava bilanc in predpisano poročanje
Letno poročilo povezuje računovodske podatke z razlago poslovanja. Pri uporabnikih enotnega kontnega načrta (EKN) ga sestavljata računovodsko in poslovno poročilo. Računovodski del vsebuje bilanco stanja, izkaz prihodkov in odhodkov ter pojasnila k izkazoma. V poslovnem delu so predstavljeni tudi doseženi cilji in rezultati, ki številke postavijo v kontekst opravljenega dela.
Katere izkaze in priloge je treba pripraviti, je odvisno od skupine, v katero ustanova spada. Predpisi razlikujejo med določenimi in drugimi uporabniki EKN. Osnovni obrazec bilance stanja je skupen, izkaz prihodkov in odhodkov ter pripadajoče priloge pa se razlikujejo. Ta razvrstitev ni povsem enaka delitvi na neposredne in posredne proračunske uporabnike. Javni skladi na primer sodijo med druge uporabnike EKN, čeprav so posredni proračunski uporabniki.
Računovodske rešitve za javni sektor naj zato omogočajo pripravo podatkov za ustrezne izkaze in pregled njihovega izvora. Posamezen znesek v poročilu naj bo mogoče preveriti v računovodskih evidencah. Če se občutno razlikuje od preteklega leta, je tako lažje ugotoviti, kaj je vplivalo na spremembo in ali so potrebna dodatna preverjanja.
Takšen pregled pomaga tudi pri pripravi pojasnil. Skupni znesek sam ne pojasni razlogov za razliko, zato naj bodo dostopni tudi podatki, iz katerih je sestavljen. Koristno je, da se lahko ustrezni pregledi pripravljajo že med letom. Morebitna neskladja je tako mogoče razjasniti sproti. Za vsebinsko razlago poslovanja in presojo pravilnosti podatkov ostajajo odgovorne pristojne osebe.
Pravne osebe javnega prava, ki poročajo kot uporabniki EKN, letna poročila predložijo Agenciji Republike Slovenije za javnopravne evidence in storitve (AJPES). Podatki iz izkazov se predložijo na poenotenih obrazcih, pojasnila in poslovno poročilo pa v datoteki PDF. Programska priprava podatkov lahko olajša ta del dela, oddajo pa je treba dokončati po pravilih AJPES-a glede pooblastil in elektronskega podpisovanja. Sama priprava podatkov v programu še ne pomeni, da je bilo letno poročilo tudi predloženo AJPES-u.
Za predpisane zavezance je obvezna tudi priprava premoženjskih bilanc. Gre za posebno poročanje z lastno metodologijo in ločeno aplikacijo AJPES-a. Premoženjska bilanca zato ni drugo poimenovanje za bilanco stanja iz letnega poročila. Pri pripravi podatkov je treba upoštevati zahteve obeh poročil.
Finančno načrtovanje in spremljanje porabe sredstev
Finančni načrt pokaže, kakšna sredstva so predvidena za izvajanje nalog v prihodnjem obdobju. Za posredne proračunske uporabnike posebno navodilo določa, da mora biti usklajen s programom dela. Pri pripravi so podlaga tudi podatki o preteklem poslovanju in ocena tekočega leta, na katerih se gradijo pričakovanja za prihodnje obdobje.
Postopek priprave je odvisen od vrste uporabnika. Pri državnem proračunu se predlogi finančnih načrtov oblikujejo v okviru določenih izhodišč in omejitev. V tem postopku se uporablja APPrA, aplikacija Ministrstva za finance za pripravo proračuna in analize. Pri pripravi občinskega proračuna in finančnih načrtov posrednih proračunskih uporabnikov je treba upoštevati postopke ter navodila, ki veljajo zanje.
Med letom je treba spremljati, kako se načrt uresničuje. Temu je namenjena primerjava načrtovanih zneskov z realizacijo, ki kaže dejansko izvrševanje finančnega načrta. Primerjava naj zajema ista področja in primerljiva obdobja ter temelji na isti podlagi izkazovanja podatkov. Tako je mogoče ugotoviti, kje prihaja do razlik. Programske rešitve naj omogočajo dovolj podroben pregled za razumevanje vzrokov razlik.
Če je na primer realizacija nižja od načrtovane, je bila posamezna naloga lahko izvedena z nižjimi stroški ali pa se je njena izvedba zamaknila. Ti okoliščini imata različen pomen za nadaljnje načrtovanje. Pri zamiku bodo sredstva morda še potrebna, zato bi bilo prenagljeno celotno razliko obravnavati kot prihranek. Podatke je treba povezati z dejanskim izvajanjem nalog.
Pri presoji razpoložljivih sredstev je pomemben tudi pregled že prevzetih obveznosti, katerih plačilo bo sledilo pozneje. Sam pregled dosedanjih plačil zato ne pokaže vseh prihodnjih obremenitev. Zakon o javnih financah (ZJF) za neposredne uporabnike posebej ureja tudi prevzemanje obveznosti, ki zahtevajo plačilo v prihodnjih proračunskih letih.
V pregledih naj bodo načrtovani zneski razločljivi od realizacije in prevzetih obveznosti. Način njihovega spremljanja mora ustrezati pravilom posameznega uporabnika. Tako je mogoče pravočasno prepoznati pričakovano obremenitev sredstev in oceniti, kako bo vplivala na nadaljnje izvajanje programa dela.
Ob spremembah finančnega načrta naj bo razvidno, katera različica velja in kaj se je glede na prvotni načrt spremenilo. Če se ista realizacija primerja z različnimi izhodišči, lahko nastanejo različne ocene porabe. Pregled sprememb pomaga ohraniti skupno podlago za odločanje in pojasnjevanje odstopanj.
Obračun plač in predpisano poročanje
Obračun plač mora pri uporabnikih, za katere velja Zakon o skupnih temeljih sistema plač v javnem sektorju (ZSTSPJS), upoštevati pravila tega sistema. Poleg zakona so pomembni veljavni izvedbeni predpisi in ustrezne kolektivne pogodbe. Programske rešitve naj zato podpirajo obračun po pravilih, ki veljajo za posamezno obdobje, ter pravočasno upoštevanje sprememb.
Iz obračuna izhajajo različne obveznosti poročanja. Zavezani izplačevalci Finančni upravi Republike Slovenije (FURS) prek eDavkov predložijo obračun davčnega odtegljaja REK-O. Gre za poročanje o dohodkih, davčnem odtegljaju in prispevkih za socialno varnost, ki velja tudi za zavezane izplačevalce zunaj javnega sektorja.
Za poročanje o javnih plačah je namenjen ISPAP, informacijski sistem za posredovanje in analizo podatkov o plačah, drugih izplačilih in številu zaposlenih v javnem sektorju. Podatke zbira AJPES, predložiti pa jih morajo uporabniki proračuna, za katere velja ZSTSPJS. REK-O in ISPAP imata torej različna namena in vsak svoje zahteve glede poročanja.
Pri podatkih za posamezno poročilo naj bo mogoče preveriti, iz katerega obračuna izhajajo in kako je nastal poročani znesek. Tako je lažje pojasniti razlike ali pripraviti potreben popravek. Pri primerjavi poročil je treba upoštevati, katere podatke posamezno poročanje zajema in kako jih prikazuje.
Dostop do podatkov preteklih obračunov in podlag za njihov izračun je pomemben tudi pri poznejšem preverjanju in pojasnjevanju obračunanih zneskov.
Elektronsko poslovanje in plačilni promet prek UJP-ja
UJP je enotna vstopna in izstopna točka za izmenjavo e-računov s proračunskimi uporabniki. Za prejemanje in izdajanje uporabljajo spletno aplikacijo UJPnet oziroma podprte elektronske poti. Programske rešitve naj zato omogočajo pripravo in obdelavo podatkov v obliki, ki ustreza zahtevam te izmenjave.
UJP opravlja tudi plačilne storitve za neposredne in posredne uporabnike državnega in občinskih proračunov. Prek aplikacije UJPnet se lahko predložijo elektronski plačilni nalogi, na voljo pa so tudi podatki o stanju in prometu na podračunu. Ti omogočajo preverjanje, katera plačila so bila dejansko izvedena.
Koristno je, da programske rešitve omogočajo pripravo plačilnih podatkov iz preverjenih evidenc in povezovanje izvedenih plačil s pripadajočimi obveznostmi. S tem je lažje uskladiti računovodske podatke s prometom na podračunu. V pregledih naj bo razvidna tudi razlika med pripravljenim plačilnim nalogom in izvedenim plačilom, saj priprava naloga sama še ne pomeni poravnane obveznosti.
Obvezno izmenjavo e-računov je treba ločiti od drugih oblik elektronskega sodelovanja. UJP pojasnjuje, da je izmenjava drugih e-dokumentov, denimo e-naročilnic in e-dobavnic, stvar dogovora s poslovnim partnerjem. Zmožnosti programskih rešitev naj zato ustrezajo dejanskim obveznostim in načinu poslovanja ustanove.
Pri izbiri računovodskih rešitev za javni sektor je zato pomembno poznati tudi obveznosti, ki izhajajo iz statusa posamezne ustanove. Prav te določajo, katere računovodske izkaze je treba pripraviti, kako poteka finančno načrtovanje in katere podatke je treba posredovati pristojnim institucijam. Od tega je odvisno tudi, kakšne zahteve morajo izpolnjevati izbrane rešitve.
Pogosta vprašanja
Podpirati morajo računovodske evidence in predpisano poročanje, finančno načrtovanje, obračun plač ter ustrezno elektronsko poslovanje. Konkretne zahteve so odvisne od vrste proračunskega uporabnika in njegovih obveznosti.
Ne. Predpisi razlikujejo med določenimi in drugimi uporabniki enotnega kontnega načrta (EKN). Osnovni obrazec bilance stanja je skupen, izkaz prihodkov in odhodkov ter pripadajoče priloge pa se razlikujejo.
Prevzete obveznosti lahko zahtevajo plačilo šele v prihodnjih obdobjih. Pri presoji razpoložljivih sredstev je zato pomembno spremljati tudi prihodnje obremenitve, ki še niso razvidne iz dosedanjih plačil.
REK-O je obračun davčnega odtegljaja, ki ga zavezani izplačevalci predložijo FURS-u prek eDavkov. ISPAP pa je sistem AJPES-a za zbiranje podatkov o plačah, drugih izplačilih in številu zaposlenih v javnem sektorju.
UJP omogoča izmenjavo e-računov s proračunskimi uporabniki in opravlja plačilne storitve za ustrezne uporabnike. Pomemben je pri elektronskem poslovanju, pripravi plačilnih nalogov in spremljanju izvedenih plačil.
Želite več informacij? Pišite nam na: info@grad.si.
Naši strokovnjaki vam bodo z veseljem prisluhnili in korektno svetovali.